
CÓMO USARLA
Esta cápsula reúne lo que el examen CMRP pregunta de
dinero: cómo se clasifica un gasto (CAPEX u OPEX), cómo
se justifica una inversión (VPN, TIR, payback y ROI), cómo
se calcula el retorno de una capacitación y cómo se
compara el costo de ciclo de vida de dos opciones. Si tu
reporte te asignó alguno de los ID de abajo, lee su
sección completa y resuelve la práctica final. Todas las
cifras de los ejemplos son ilustrativas, en pesos
mexicanos.
Lo que dice la fuente, con libro y página
Ejemplo resuelto
Ojo en el examen: el error típico
EN ESTA CÁPSULA
1. CAPEX contra OPEX y el presupuesto de
mantenimiento
2. VPN, TIR, payback y ROI para justificar un
plan
3. ROI de la capacitación (métrica SMRP
4.2.3)
4. Costo de ciclo de vida (LCC)
Práctica tipo examen y respuestas
1
CAPEX contra OPEX y el presupuesto de mantenimiento
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., métrica 1.5, págs. 16–17
Para la métrica de costo total de mantenimiento, SMRP cuenta mano de obra (incluida la que hacen los
operadores en TPM), materiales, contratistas y servicios, tanto en operación normal como en paros.
También incluye el gasto de capital que reemplaza maquinaria al final de su vida, para que un exceso de
reemplazos no esconda un mal mantenimiento. En cambio, deja fuera el capital destinado a ampliar la planta
o a mejorarla.
LO QUE DICE LA FUENTE Gulati, Maintenance and Reliability Best Practices, 3ª ed., cap. 3, pág. 36, y cap. 4, pág. 56
Muchas empresas registran como proyecto de capital las reparaciones mayores que superan cierto monto
(overhauls, paros mayores), por razones fiscales. Gulati aclara que, si el trabajo solo devuelve el activo a su
capacidad de diseño y no le agrega capacidades, debe tratarse como costo de mantenimiento (correctivo) y
planearse y programarse como tal.
La diferencia que pregunta el examen es de propósito, no de monto:
| CAPEX (gasto de capital) | OPEX (gasto operativo) | |
|---|---|---|
| Qué compra | Un activo nuevo o una mejora que aumenta la capacidad, la vida o el valor del activo más allá de su diseño original | Lo necesario para operar y para mantener el activo en su estándar de diseño |
| Ejemplos | Línea nueva, compresor adicional, rediseño que sube la capacidad | Refacciones, mano de obra de PM y correctivo, lubricantes, contratistas de mantenimiento |
| Cómo pega en resultados | Se capitaliza y se reconoce poco a poco por depreciación | Se registra como gasto en el periodo en que ocurre |
Depreciación. Es el reconocimiento contable del desgaste del activo capitalizado a lo largo de su vida útil. No
es salida de efectivo: el dinero se pagó al comprar el activo. Por eso la norma UNE-EN 60300-3-3 (Anexo
B.2.4, pág. 31) recomienda dejarla fuera del cálculo del costo de ciclo de vida, porque distorsiona la
comparación de flujos de efectivo entre opciones.
EJEMPLO RESUELTO
Se compra un compresor de $900,000 con vida útil de 8 años y valor de rescate de $100,000.
Depreciación anual = (900,000 − 100,000) ÷ 8 = $100,000 por año.
El overhaul de ese compresor en el año 5, que lo deja en su capacidad de diseño, es costo de mantenimiento
aunque contabilidad lo capitalice por monto. Si en el mismo paro se instala un segundo compresor para subir
la capacidad, eso es CAPEX de expansión y no entra al costo de mantenimiento de SMRP.
OJO EN EL EXAMEN
Invertir los conceptos (decir que OPEX mejora el valor del activo) o creer que CAPEX solo cubre equipo
nuevo. CAPEX también cubre mejoras y, en la métrica SMRP 1.5, el reemplazo al final de la vida útil sí se
cuenta dentro del costo de mantenimiento.
2
Falla funcional, falla potencial, modo, causa y efecto
LO QUE DICE LA FUENTE SMRP, Guide to the Maintenance and Reliability Body of Knowledge (2021), 3.5, págs. 79–81
La justificación de costos se arma con los beneficios cuantificados, los costos y recursos, y los riesgos del plan
de confiabilidad. Todo eso se presenta como un caso de negocio en el formato del presupuesto de la
empresa para conseguir aprobación. El BoK pide calcular métricas financieras como flujo de efectivo
descontado (DCF) y VPN, y menciona la tasa mínima de rendimiento (hurdle rate): el retorno mínimo que la
organización exige para aprobar un proyecto, a menudo ligado al costo promedio ponderado del capital.
LO QUE DICE LA FUENTE UNE-EN 60300-3-3:2004, Anexo B.2.2 y B.2.3, pág. 31
El descuento de flujos busca el valor actual neto de los flujos futuros. La TIR es la tasa a la que el valor actual
neto se vuelve cero; si la TIR supera la tasa que exige el inversionista, la inversión se considera rentable. La
norma usa como ilustración una empresa que exige 12 %: la TIR del proyecto debe ser de al menos 12 %.
Por qué descontar. Un peso que se ahorra dentro de cinco años vale menos que un peso hoy, porque el
dinero de hoy podría estar invertido. La tasa de descuento (normalmente la tasa mínima que fija finanzas)
convierte cada flujo futuro a su valor de hoy.
VPN = Σ [ Flujo del año t ÷ (1 + i)^t ] − Inversión inicial
TIR = la tasa i que hace VPN = 0
Payback simple (años) = Inversión inicial ÷ Flujo anual
ROI (%) = [(Beneficio total − Inversión) ÷ Inversión] × 100
Reglas de decisión:
• VPN > 0: el proyecto rinde más que la tasa exigida. Se acepta.
• TIR > tasa mínima (hurdle rate): se acepta. TIR y VPN dicen lo mismo cuando hay un solo proyecto con flujos normales.
• Payback: mide qué tan rápido se recupera el dinero, no cuánto se gana. No considera el valor del dinero en el tiempo ni lo que pasa después de la recuperación.
• ROI simple: fácil de comunicar, pero tampoco descuenta.
EJEMPLO RESUELTO
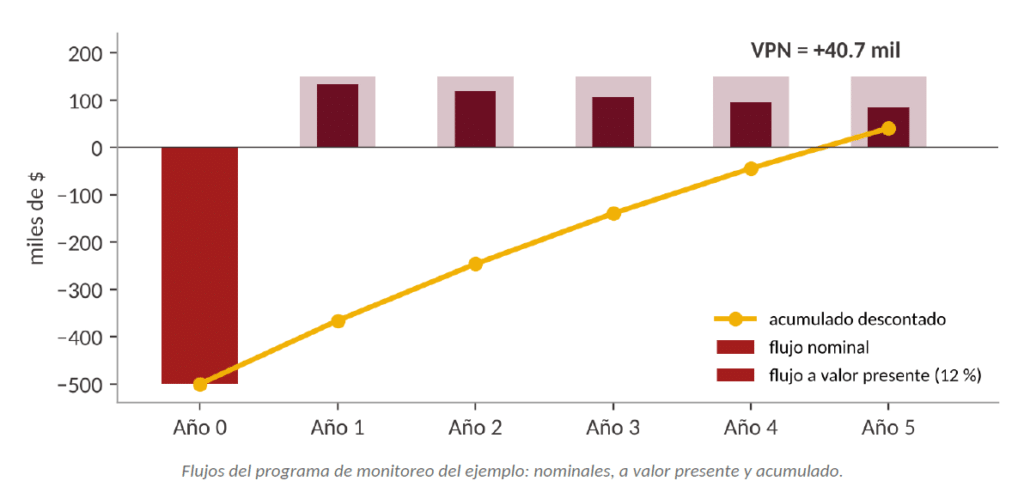
Un programa de monitoreo de condición cuesta $500,000 hoy y ahorra $150,000 por año durante 5 años.
Finanzas exige 12 %.
Valor presente de cada año: año 1 = 133,929; año 2 = 119,579; año 3 = 106,767; año 4 = 95,328; año 5 = 85,114. Suma = 540,716.
VPN = 540,716 − 500,000 = $40,716. Es positivo: el programa rinde más que 12 %.
TIR: con 15 % el VPN da +2,823; con 16 % da −8,856. La TIR queda entre ambas, ≈ 15.2 %, mayor que 12 %: se
aprueba.
Payback simple = 500,000 ÷ 150,000 = 3.33 años. Payback descontado: el acumulado descontado se vuelve positivo hasta el año 5.
ROI simple a 5 años = (750,000 − 500,000) ÷ 500,000 × 100 = 50 %.
OJO EN EL EXAMEN
Calcular el VPN sumando los ahorros sin descontarlos, o creer que un payback corto garantiza el mejor
proyecto. En el examen, si piden la métrica que considera el valor del dinero en el tiempo, la respuesta es
VPN (o TIR), nunca el payback simple.
3
ROI de la capacitación (métrica SMRP 4.2.3)
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., métrica 4.2.3, págs. 110–111
La métrica relaciona el beneficio para el negocio con el costo de capacitar al personal interno de
mantenimiento. Los beneficios deben traducirse a dinero: productividad, calidad del trabajo, menos lesiones
e incidentes y otros ahorros directos. El costo incluye la mano de obra del participante, viajes, materiales,
inscripción e instructor. SMRP recomienda medir antes y después, fijar objetivos medibles y apoyarse en un
diagnóstico de necesidades; advierte que el beneficio de habilidades blandas es más difícil de medir.
ROI de capacitación (%) = [(Beneficios para el negocio ($) − Costo de capacitación
($)) ÷ Costo de capacitación ($)] × 100
La clave es la línea base: sin medición antes de la capacitación no hay forma de atribuirle el beneficio. Por eso
la métrica se calcula anualmente y sobre objetivos específicos (por ejemplo, fallas de rodamientos por
desalineación), no sobre promedios amplios como el MTBF de toda la planta.
EJEMPLO RESUELTO
12 técnicos toman 16 horas de alineación de precisión. Costo hora con prestaciones: $380.
Mano de obra = 12 × 380 × 16 = $72,960. Materiales $18,000. Instructor $25,000. Costo total = $115,960.
Medición antes y después en el año: se evitan 5 fallas de acoplamiento y rodamiento ($95,000 en correctivo) y 14 horas de paro ($160,000 de margen). Beneficio = $255,000.
ROI = (255,000 − 115,960) ÷ 115,960 × 100 = 119.9 %.
OJO EN EL EXAMEN
Poner en el numerador solo el beneficio (sin restar el costo), o tratar la capacitación como gasto que no se
puede justificar. La fórmula SMRP resta el costo y divide entre el costo.
4
El intervalo P-F y la frecuencia de las tareas a condición
LO QUE DICE LA FUENTE Gulati, cap. 6, Asset Life Cycle Cost, págs. 94–95
El LCC, también llamado costo total de propiedad, suma todo lo que cuesta un activo en su vida: adquisición
(diseño, desarrollo, construcción e instalación con su puesta en marcha), operación y mantenimiento
(energía, insumos, PM, CBM y correctivo) y disposición final. Gulati reporta que operación y mantenimiento
son la mayor parte del LCC, del orden de 60 a 80 % en la industria, y que casi todo ese costo queda
comprometido desde el diseño y la instalación. Por eso recomienda comprar por mejor valor y menor costo
total, no por menor inversión inicial.
LO QUE DICE LA FUENTE SMRP BoK Pilar 5 (español), 5.9, pág. 24
El BoK define el costo de ciclo de vida como el costo total de diseño, adquisición, entrega, almacenamiento,
instalación, puesta en marcha, operación, mantenimiento y desmantelamiento.
LO QUE DICE LA FUENTE UNE-EN 60300-3-3:2004, 4.5.5, pág. 21, y Anexo B.1, pág. 30
El valor del dinero cambia en el tiempo, así que el LCC debe considerar descuento, costo de oportunidad,
inflación e impuestos. La norma sugiere trabajar a precios constantes cuando la inflación es difícil de predecir
y cuidar de no contar dos veces el mismo efecto.
Cómo se arma un LCC en tres pasos:
• Definir el horizonte (vida útil o periodo de comparación) y la tasa de descuento.
• Listar todos los costos por fase: adquisición, operación, mantenimiento, paros, disposición.
• Llevar todo a valor presente y comparar opciones con la misma base.
EJEMPLO RESUELTO
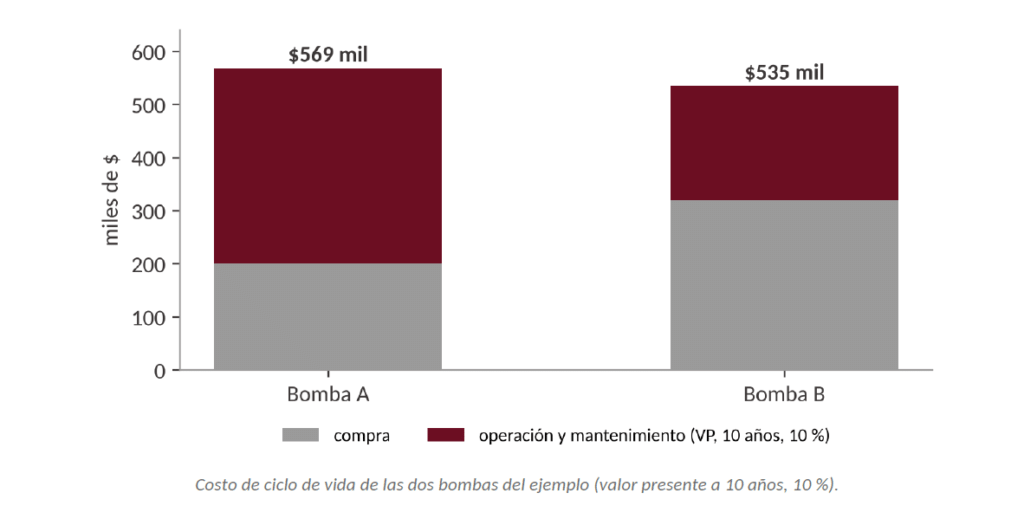
Dos bombas para el mismo servicio, horizonte de 10 años, tasa de 10 %.
Bomba A: compra $200,000; operación y mantenimiento $60,000 por año. Bomba B (más eficiente, sello cartucho): compra $320,000; O&M $35,000 por año.
Factor de valor presente de una anualidad a 10 años y 10 % = 6.1446.
LCC A = 200,000 + 60,000 × 6.1446 = $568,674. LCC B = 320,000 + 35,000 × 6.1446 = $535,060.
B cuesta 60 % más al comprarla y aun así es $33,614 más barata en su vida. Sin descontar la diferencia se ve más grande (800,000 contra 670,000), y por eso el examen insiste en llevar todo a valor presente.
OJO EN EL EXAMEN
Creer que el LCC es el precio de compra, o comparar opciones con horizontes o tasas distintas. El grueso del
costo está en operación y mantenimiento, y se decide en diseño y compra.
?
Práctica tipo examen
1
Una planta reemplaza un motor al final de su vida útil por uno igual y, en el mismo paro, instala un
segundo motor para aumentar la capacidad. Según la métrica SMRP 1.5, ¿qué entra al costo total de
mantenimiento?
A) Ambos motores
B) Ninguno, porque los dos son capital
C) Solo el reemplazo al final de la vida útil
D) Solo el motor nuevo de capacidad adicional
2
¿Cuál de las siguientes métricas NO considera el valor del dinero en el tiempo?
A) Valor presente neto
B) Tasa interna de retorno
C) Payback simple
D) Flujo de efectivo descontado
3
Un proyecto cuesta $200,000 y ahorra $80,000 por año durante 3 años. Con una tasa de 10 %, su
VPN es aproximadamente:
A) +$40,000
B) −$1,052
C) +$1,052
D) +$22,000
4
La TIR de un proyecto es 14 % y la tasa mínima de la empresa (hurdle rate) es 12 %. ¿Qué se
concluye?
A) Se rechaza porque la TIR debe ser igual a la tasa mínima
B) Se acepta: su VPN a 12 % es positivo
C) No se puede concluir sin el payback
D) Se acepta solo si el payback es menor a un año
5
Una capacitación cuesta $50,000 y genera beneficios medidos de $140,000 en el año. El ROI de
capacitación según SMRP es:
A) 280 %
B) 180 %
C) 64 %
D) 90 %
6
¿En qué fase se compromete la mayor parte del costo de ciclo de vida de un activo?
A) Operación
B) Disposición
C) Mantenimiento correctivo
D) Diseño, especificación e instalación
7
Para comparar dos alternativas de compra con LCC, lo correcto es:
A) Comparar solo el precio de compra
B) Llevar todos los costos de su vida a valor presente con el mismo horizonte y la misma tasa
C) Sumar los costos anuales sin descontar
D) Elegir la de mayor depreciación
RESPUESTAS
1. Respuesta: C. SMRP incluye el capital de reemplazo al final de la vida útil y excluye el capital de expansión o
mejora.
2. Respuesta: C. El payback simple divide la inversión entre el flujo anual sin descontar.
3. Respuesta: B. 80,000 × 2.4869 = 198,948; 198,948 − 200,000 = −1,052. A 10 % el proyecto no alcanza la tasa
exigida, aunque su ROI simple sea 20 %.
4. Respuesta: B. Si la TIR supera la tasa exigida, el VPN calculado a esa tasa es positivo.
5. Respuesta: B. (140,000 − 50,000) ÷ 50,000 × 100 = 180 %.
6. Respuesta: D. Aunque el gasto ocurre en operación y mantenimiento, ese costo queda definido por las
decisiones de diseño y compra.
7. Respuesta: B. Misma base, mismo horizonte y valor presente.