
CÓMO USARLA
El examen CMRP usa las definiciones y fórmulas de
SMRP Best Practices, 6ª edición (2021), que solo existe
en inglés. Esta cápsula te las da en español para los
pilares 1 a 4: qué mide cada métrica, su fórmula exacta,
el valor de referencia que publica SMRP, un ejemplo
resuelto y el error que más se comete en el examen. Si
en tu reporte aparece uno de los ID de la Guía de
lecturas (por ejemplo, L-2.2-02), ve directo a la sección
que lo lleva. Las métricas del pilar 5 (gestión del trabajo y
almacén) están en la cápsula C2; MTBF, MTTR y
disponibilidad, en la C3.
Lo que dice la fuente, con libro y página
Ejemplo resuelto
Ojo en el examen: el error típico
EN ESTA CÁPSULA
1. Metas en cascada e indicadores
adelantados y rezagados
2. RAV y métricas de costo: costo total y MRO
como porcentaje del RAV
3. RAV por trabajador de oficio y costo
unitario de mantenimiento
4. Pérdidas de producción del TPM
5. OEE y TEEP: cálculo e interpretación
6. Tiempo muerto programado y no
programado; KPI del ingeniero de
confiabilidad
7. Dimensionar la plantilla: ratios de personal
y tiempo extra
8. Subcontratación y métricas de contratistas
9. Capacitación: costo y horas
10. Retorno de la capacitación (ROI)
11. Métricas del pilar 4
Práctica tipo examen y respuestas
1
Metas en cascada e indicadores adelantados y rezagados
Los indicadores adelantados miden entradas y actividades del proceso: se influyen con facilidad, pero cuesta
medirlos. Los rezagados miden resultados: se miden con facilidad, pero cuesta influir en ellos. Como
rezagados, el BoK menciona el costo de mantenimiento, el costo sobre ventas o sobre unidad producida, el
MTBF, la frecuencia de fallas y el tiempo muerto no programado.
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., Guía 3.0 Determining Leading and Lagging Indicators, págs. 319–324
Un indicador es adelantado si mide el desempeño antes de que el resultado tome una tendencia (sirve para
anticipar), y rezagado si lo mide después (confirma la tendencia, no la predice). La guía insiste en que la
misma métrica puede ser rezagada para una etapa y adelantada para la siguiente: el cumplimiento de PM es
resultado de la ejecución del trabajo, pero anticipa la confiabilidad del equipo, y la confiabilidad a su vez
anticipa el costo de mantenimiento.
La lógica de la cascada es causa → efecto. Arriba están los resultados del negocio (retorno del capital,
rentabilidad); abajo, lo que hace el equipo de mantenimiento cada semana (cumplimiento del programa, PM
a tiempo). Cada nivel es el adelantado del nivel de arriba y el rezagado del de abajo. Por eso el plan
estratégico de M&C se arma de arriba hacia abajo: los objetivos del negocio definen las metas de
mantenimiento, y cada meta táctica u operativa se elige porque mueve a la de arriba.
La tabla 1 de la Guía 3.0 (pág. 323) clasifica las métricas SMRP por componente del proceso:
comportamientos y procesos, ejecución operativa y desempeño de manufactura.
| Métrica | Cómo la clasifica SMRP |
|---|---|
| Costo de mantenimiento sobre RAV, costo unitario | Rezagado |
| OEE, disponibilidad | Rezagado |
| MTBF | Rezagado en la ejecución operativa; adelantado del desempeño de manufactura |
| Retrabajo, capacitación (costo y horas) | Rezagado en comportamientos; adelantado de la ejecución y del desempeño |
| Cumplimiento del programa (horas y órdenes) | Adelantado |
| Trabajo planeado, backlog planeado | Rezagado en comportamientos; adelantado de la ejecución y del desempeño |
EJEMPLO RESUELTO
Ordena de arriba hacia abajo: (1) cumplimiento del programa semanal, (2) rentabilidad de la planta, (3)
horas de operación de la línea, (4) MTBF de los equipos críticos, (5) toneladas producidas.
Razonamiento: la rentabilidad (2) depende de cuánto se produce (5); lo producido depende de cuántas horas
opera la línea (3); las horas de operación dependen de qué tan seguido falla el equipo (4); y el MTBF depende
de que el trabajo preventivo se ejecute según el programa (1).
Respuesta: 2 → 5 → 3 → 4 → 1.
OJO EN EL EXAMEN
Clasificar el MTBF, el OEE o el costo como adelantados: son resultados. Y lo contrario: llamar rezagado al
cumplimiento del programa o del PM, que SMRP trata como adelantado de la confiabilidad. Pregúntate
siempre «¿esto es una actividad que hago o un resultado que obtengo?».
2
RAV y métricas de costo: costo total y MRO como porcentaje del RAV
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., Guía 1.0 Determining RAV, págs. 309–310
El valor de reemplazo de activos (RAV, también llamado ERV) es lo que costaría reponer hoy la capacidad
productiva de la planta: equipo de proceso, servicios, instalaciones y, si su mantenimiento se paga del mismo
presupuesto, edificios. No es el valor asegurado ni el valor depreciado, y no incluye el terreno. Excluye
también el capital de trabajo (materia prima, producto en proceso y terminado, inventario de refacciones),
los intereses capitalizados y los gastos preoperativos. Sirve como denominador para comparar plantas de
distinto tamaño.
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., métrica 1.5, págs. 16–18
Es el gasto anual en mantener los activos dividido entre el RAV de esos mismos activos. El costo incluye
mano de obra propia (también la que aportan los operadores en TPM), materiales, contratistas y servicios,
paros y reparaciones mayores, y el capital destinado a reemplazar maquinaria al final de su vida; no incluye
el capital de ampliaciones o mejoras. Referencia: generalmente menos de 3 %, con un cuartil superior entre
0.7 % y 3.6 % según la industria.
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., métrica 1.4, págs. 12–14
Es el valor de los materiales MRO y refacciones en existencia (en sitio y en almacenes remotos) entre el RAV.
Referencia: generalmente menos de 1.5 %, con cuartil superior entre 0.3 % y 1.5 %; SMRP advierte que bajar
este valor sin vigilar los faltantes no equivale a ser de clase mundial.
Costo total de mantenimiento sobre RAV (%) = [Costo total de mantenimiento ($) × 100] ÷ RAV ($)
Inventario MRO sobre RAV (%) = [Valor del MRO en existencia ($) × 100] ÷ RAV ($)
Estas dos métricas normalizan: una planta grande gasta más en mantenimiento que una chica, pero el
porcentaje sobre RAV permite compararlas. SMRP aclara que los valores de cuartil superior solo son
razonables cuando las prácticas de mantenimiento ya son maduras; una planta que arranca su mejora puede
necesitar gastar más al principio.
EJEMPLO RESUELTO
Planta con RAV de $250 millones. Gasto anual de mantenimiento: $6.5 millones (incluye $0.8 millones de
reemplazo de equipo al final de su vida; excluye $3 millones de una ampliación). Inventario MRO en
almacén: $4.0 millones.
Costo sobre RAV = (6.5 × 100) ÷ 250 = 2.6 %. Está por debajo de la referencia general de 3 %.
MRO sobre RAV = (4.0 × 100) ÷ 250 = 1.6 %. Está arriba de la referencia de 1.5 %: hay que revisar si es exceso
de inventario o refacciones críticas justificadas, sin descuidar los faltantes.
Los $3 millones de la ampliación no entran al numerador.
OJO EN EL EXAMEN
Usar el valor en libros (depreciado) o el valor asegurado como si fueran el RAV, o meter al numerador el
capital de ampliaciones. También es error común meter el inventario de refacciones al RAV: el RAV lo
excluye.
3
RAV por trabajador de oficio y costo unitario de mantenimiento
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., métrica 1.1, págs. 6–8
Divide el RAV entre la plantilla de trabajadores de oficio de mantenimiento, medida en equivalentes de
tiempo completo (FTE), incluido el personal de contratistas que complementa el mantenimiento rutinario. Se
expresa en dólares por trabajador. SMRP no publica valor de clase mundial para esta métrica.
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., métrica 1.3, págs. 9–11
El costo unitario de mantenimiento es el costo total de mantenimiento entre las unidades estándar
producidas (toneladas, kilogramos, piezas). SMRP tampoco encontró valores de referencia publicados.
RAV por trabajador de oficio = RAV ($) ÷ Plantilla de oficio (FTE)
Costo unitario de mantenimiento = Costo total de mantenimiento ÷ Unidades
estándar producidas
La métrica 1.1 responde «¿cuánto activo cuida cada técnico?»: una cifra alta sugiere una plantilla esbelta,
posible gracias a equipo confiable. La 1.3 responde «¿cuánto me cuesta el mantenimiento por unidad
producida?» y es la que entiende finanzas. Ninguna de las dos usa porcentaje.
EJEMPLO RESUELTO
Misma planta: RAV $250 millones; 108 técnicos propios y 12 FTE de contratistas en mantenimiento
rutinario; producción anual de 50,000 toneladas.
RAV por trabajador de oficio = 250,000,000 ÷ (108 + 12) = $2.08 millones por FTE.
Costo unitario = 6,500,000 ÷ 50,000 t = $130 por tonelada.
OJO EN EL EXAMEN
Confundir la 1.1 (RAV entre personas, resultado en dólares por FTE) con la 1.5 (costo entre RAV, resultado en
porcentaje). Y olvidar sumar los contratistas que cubren mantenimiento rutinario en la plantilla.
4
Pérdidas de producción del TPM
LO QUE DICE LA FUENTE Suzuki, TPM en industrias de proceso, cap. 2, págs. 41–45
Para plantas de proceso, el libro identifica ocho pérdidas principales que impiden alcanzar la máxima
eficacia: paradas programadas, ajustes de la producción, fallos de los equipos, fallos de proceso, pérdidas de
producción normales, pérdidas de producción anormales, defectos de calidad y reprocesamiento. Explica,
por ejemplo, que los fallos de equipo incluyen tanto la pérdida súbita de la función como la reducción de
función mientras la planta sigue operando, y que las pérdidas normales son las del arranque, la parada y el
cambio de producto.
En manufactura discreta se usa la versión clásica de seis grandes pérdidas, que es la que suele aparecer en el
examen. Se agrupan en los tres factores del OEE:
| Factor del OEE | Pérdida |
|---|---|
| Disponibilidad | Averías (fallas del equipo) · Preparación y ajustes |
| Rendimiento | Paros menores y tiempo en vacío · Velocidad reducida |
| Calidad | Defectos y retrabajo · Pérdidas de arranque (rendimiento de arranque) |
Las ocho pérdidas de Suzuki son la misma idea aplicada a proceso continuo: agregan las paradas
programadas y los ajustes de producción por demanda, y separan los fallos del equipo de los fallos de
proceso.
OJO EN EL EXAMEN
Aceptar como pérdida algo que no es una categoría del TPM, como «pérdidas de presión, temperatura y
humedad»: son variables de proceso, no una de las grandes pérdidas. Si la opción no encaja en
disponibilidad, rendimiento o calidad, desconfía.
5
OEE y TEEP: cálculo e interpretación
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., métrica 2.1.1 OEE, págs. 21–28
El OEE mide el desempeño del equipo combinando disponibilidad real, eficiencia de rendimiento y tasa de
calidad. La disponibilidad se calcula contra el tiempo en que el equipo debía operar, es decir, el tiempo total
menos el tiempo ocioso (sin demanda o no programado para producir). La tasa de mejor producción es la de
diseño o la mejor sostenida demostrada, la que sea mayor, para que el rendimiento nunca pase de 100 %.
SMRP advierte que el OEE no sirve para comparar activos distintos entre sí: es un indicador relativo de cada
activo. Referencia: 85 % a 100 % en manufactura por lotes, 90 % a 100 % en discreta continua y 95 % a 100 %
en proceso continuo.
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., métrica 2.1.2 TEEP, págs. 30–35
El TEEP agrega la utilización: mide el desempeño contra todo el tiempo calendario (24 h × 365 días), no solo
contra el tiempo programado. SMRP no fija valor de clase mundial porque depende mucho de la industria.
LO QUE DICE LA FUENTE Gulati, Maintenance and Reliability Best Practices, 3ª ed., cap. 7, págs. 108–109
Gulati resume que el TEEP es igual a la utilización multiplicada por el OEE, y lo ejemplifica con un centro de
maquinado.
Tiempo muerto total (h) = Tiempo muerto programado (h) + Tiempo muerto no
programado (h)
Tiempo operando (h) = Tiempo total disponible (h) – [Tiempo ocioso (h) + Tiempo
muerto total (h)]
Disponibilidad (%) = [Tiempo operando (h) × 100] ÷ [Tiempo total disponible (h) –
Tiempo ocioso (h)]
Eficiencia de rendimiento (%) = [Tasa real de producción ÷ Mejor tasa de
producción] × 100
Tasa de calidad (%) = [(Unidades producidas – Unidades defectuosas) ÷ Unidades
producidas] × 100
OEE = Disponibilidad × Rendimiento × Calidad
Utilización (%) = [Tiempo total disponible (h) – Tiempo ocioso (h)] ÷ Tiempo total
disponible (h)
TEEP = Utilización × Disponibilidad × Rendimiento × Calidad = Utilización × OEE
La clave está en el tiempo ocioso. El OEE lo descuenta (solo juzga al equipo cuando debía operar); el TEEP no
lo descuenta (juzga cuánto valor saca la empresa del activo en todo el calendario). Por eso el OEE es un
indicador del equipo y de su gente, y el TEEP es un indicador del negocio y de la demanda.
EJEMPLO RESUELTO
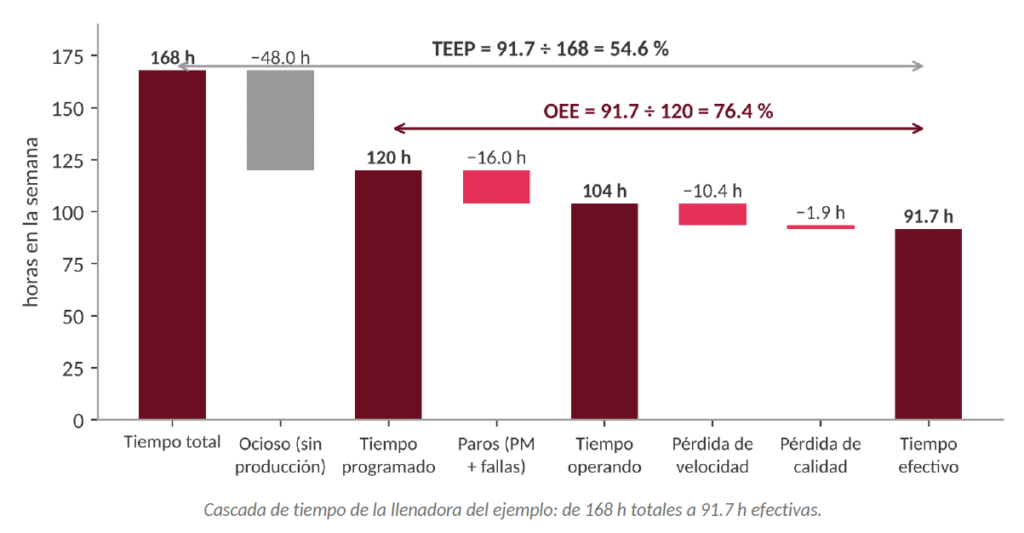
Llenadora, una semana: tiempo total 168 h. No se programa producción el fin de semana: 48 h de tiempo
ocioso. Tiempo muerto programado (PM): 6 h. No programado (fallas): 10 h. Produjo 93,600 envases;
mejor tasa: 1,000 envases/h; 1,872 envases defectuosos.
Tiempo operando = 168 – (48 + 16) = 104 h.
Disponibilidad = 104 × 100 ÷ (168 – 48) = 104 ÷ 120 = 86.7 %.
Tasa real = 93,600 ÷ 104 = 900 envases/h → Rendimiento = 900 ÷ 1,000 = 90.0 %.
Calidad = (93,600 – 1,872) ÷ 93,600 = 98.0 %.
OEE = 0.867 × 0.900 × 0.980 = 76.4 %.
Utilización = (168 – 48) ÷ 168 = 71.4 % → TEEP = 0.714 × 0.764 = 54.6 %.
Si baja la demanda y el tiempo ocioso sube a 72 h mientras el OEE se mantiene en 76.4 %, la utilización cae a
96 ÷ 168 = 57.1 % y el TEEP baja a 0.571 × 0.764 = 43.7 %.
OJO EN EL EXAMEN
Pensar que si el TEEP baja con OEE estable «el equipo empeoró». No: cambió la utilización (demanda, turnos,
días sin programa). Y el error de cálculo más común: calcular la disponibilidad contra el tiempo calendario en
lugar de contra el tiempo programado.
6
Tiempo muerto programado y no programado; KPI del ingeniero de confiabilidad
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., métricas 3.2, 3.3 y 3.4, págs. 64–75
El tiempo muerto programado es el que aparece en el programa semanal de mantenimiento (PM,
reparaciones programadas, cambios de formato); el no programado es el que no estaba en ese programa
(reparaciones por falla, cortes de energía). El total es la suma de ambos, y puede expresarse en horas o como
porcentaje del tiempo del período. Para el tiempo muerto total causado por mantenimiento, SMRP
considera de cuartil superior un valor de menos de 0.5 % a 2 %.
LO QUE DICE LA FUENTE SMRP BoK Pilar 3 (español), 3.7, págs. 15–17
Revisar la confiabilidad del equipo implica dar seguimiento a los KPI de confiabilidad, investigar las
desviaciones contra la meta y ajustar la estrategia con mejores prácticas y mejora continua.
Tiempo muerto total = Tiempo muerto programado + Tiempo muerto no
programado
Tiempo muerto (%) = [Tiempo muerto (h) ÷ Horas del período] × 100
Para el ingeniero de confiabilidad, el KPI natural es el MTBF (y su tendencia), junto con el tiempo muerto no
programado: ambos dicen si las fallas se están eliminando. El costo o el cumplimiento del programa son KPI
del gerente y del programador, no del ingeniero de confiabilidad.
EJEMPLO RESUELTO
Mes de 30 días (720 h): tiempo muerto programado 18 h; no programado 12 h.
Total = 30 h → 30 ÷ 720 × 100 = 4.2 %. Programado = 2.5 %; no programado = 1.7 %.
OJO EN EL EXAMEN
Clasificar como «programado» un paro por falla que se atendió rápido. Lo que define si es programado es
que esté en el programa semanal, no qué tan rápido se reparó.
7
Dimensionar la plantilla: ratios de personal y tiempo extra
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., métricas 5.5.1 y 5.5.2, págs. 232–237
La razón de trabajadores de oficio por supervisor se reporta como X:1; SMRP publica cuartiles: 12:1 primer
cuartil (mejor), 15:1 segundo, 23:1 tercero y 24:1 cuarto. La razón de trabajadores de oficio por planeador
tiene como referencia 20:1, suponiendo planeadores dedicados y capacitados y que la mayor parte del
trabajo es proactivo.
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., métrica 5.5.3, págs. 238–242
Compara el personal directo (el que repara, mantiene, modifica o calibra) contra el indirecto (administración,
planeación, almacén, monitoreo de condición y supervisión). SMRP recomienda de 2:1 a 3:1 y acepta razones
más altas en instalaciones nuevas y de alta tecnología. No incluye personal de operaciones.
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., métricas 5.5.7 y 5.5.8, págs. 255–260
El tiempo extra se mide en costo o en horas, como porcentaje del total de mano de obra de mantenimiento.
Referencia: menos de 5 %; en horas, SMRP acepta hasta 10 % solo si el trabajo reactivo es bajo, el trabajo
planeado es alto y el cumplimiento del programa supera 90 %.
Trabajadores por supervisor = Trabajadores de oficio ÷ Supervisores
Trabajadores por planeador = Trabajadores de oficio ÷ Planeadores
Directo a indirecto = Personal directo ÷ Personal indirecto
Tiempo extra (%) = [Horas (o costo) de tiempo extra ÷ Horas (o costo) totales de
mano de obra de mantenimiento] × 100
EJEMPLO RESUELTO
Departamento con 96 técnicos, 6 supervisores, 3 planeadores, 4 almacenistas, 2 técnicos de monitoreo de
condición y 3 administrativos. En el año: 19,200 h totales de mano de obra y 1,150 h de tiempo extra.
Técnicos por supervisor = 96 ÷ 6 = 16:1 → peor que el valor de segundo cuartil (15:1).
Técnicos por planeador = 96 ÷ 3 = 32:1 → contra 20:1 harían falta 96 ÷ 20 ≈ 5 planeadores.
Directo a indirecto = 96 ÷ (6 + 3 + 4 + 2 + 3) = 96 ÷ 18 = 5.3:1 → arriba del rango 2:1 a 3:1; solo se justifica si la
planta es nueva y muy automatizada.
Tiempo extra = 1,150 ÷ 19,200 × 100 = 6.0 % → arriba de 5 %.
OJO EN EL EXAMEN
Dimensionar planeadores y supervisores «a ojo» o con la misma razón. Son razones distintas: supervisor
~12–15:1, planeador ~20:1. Y contar a los planeadores o al almacén como personal directo.
8
Subcontratación y métricas de contratistas
LO QUE DICE LA FUENTE SMRP BoK Pilar 4 (español), 4.3.2.2, pág. 16
La subcontratación permite conseguir habilidades específicas para proyectos u operaciones; puede ser
temporal, como complemento de la fuerza laboral propia, o permanente, con contratistas dedicados que
apoyan al personal interno.
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., métricas 5.5.71 y 5.5.72, págs. 291–296
El costo de contratistas es lo que se paga a contratistas de mantenimiento en sitio (mano de obra y
materiales, en operación normal y en paros, incluido el reemplazo de equipo al final de su vida; no las
ampliaciones) entre el costo total de mantenimiento. Las horas de contratistas se comparan contra el total
de horas de mano de obra de mantenimiento. SMRP no publica valores de clase mundial para ninguna de las
dos.
Costo de contratistas (%) = [Costo de contratistas de mantenimiento ($) ÷ Costo
total de mantenimiento ($)] × 100
THoras de contratistas (%) = [Horas de contratistas ÷ Horas totales de mano de
obra de mantenimiento] × 100
Subcontratar traslada el trabajo, no la responsabilidad. El dueño del activo sigue respondiendo por la
seguridad, la calidad del trabajo y el cumplimiento legal, así que necesita definir el alcance, calificar al
contratista, supervisarlo y medirlo. La subcontratación conviene para habilidades especializadas o picos de
carga (un paro mayor), no para tapar una plantilla mal dimensionada de forma permanente.
EJEMPLO RESUELTO
Costo total de mantenimiento: $6.5 millones; contratistas: $1.8 millones → 1.8 ÷ 6.5 × 100 = 27.7 %. Horas:
9,000 de contratistas de 30,000 totales → 30.0 %.
OJO EN EL EXAMEN
Suponer que subcontratar reduce el riesgo por sí solo. Sin gestión del contratista (alcance, competencia,
permisos, supervisión) el riesgo sube.
9
Capacitación: costo y horas
LO QUE DICE LA FUENTE SMRP BoK Pilar 4 (español), 4.2.2.1 y 4.4, págs. 8 y 18–26
La capacitación se decide comparando el desempeño deseado contra el real (evaluación de brechas) y se
organiza en programas continuos por puesto, entrenamiento interfuncional y trayectorias profesionales
alineadas a los objetivos de la organización.
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., métricas 4.2.1 y 4.2.2, págs. 100–108
El costo de capacitación se reporta por empleado interno de mantenimiento o como porcentaje del costo de
su mano de obra; SMRP ubica la referencia entre 1.65 % y 4.4 % del salario anual. Las horas de capacitación
se reportan por empleado o como porcentaje de las horas trabajadas, y también pueden calcularse por oficio
o puesto.
Costo de capacitación por empleado = Costo total de capacitación ÷ Número de
empleados internos de mantenimiento
Costo de capacitación (%) = [Costo total de capacitación ÷ Costo total de mano de
obra interna] × 100
Horas de capacitación por empleado = Horas totales de capacitación ÷ Número de
empleados de mantenimiento
Horas de capacitación (%) = [Horas de capacitación ÷ Horas totales trabajadas] ×
100
EJEMPLO RESUELTO
40 empleados internos de mantenimiento; costo de su mano de obra: $2.4 millones al año; gasto en
capacitación: $96,000; 2,400 h de capacitación; 1,920 h trabajadas por persona al año.
Costo por empleado = 96,000 ÷ 40 = $2,400. Costo (%) = 96,000 ÷ 2,400,000 × 100 = 4.0 %.
Horas por empleado = 2,400 ÷ 40 = 60 h. Horas (%) = 2,400 ÷ (40 × 1,920) × 100 = 3.1 %.
OJO EN EL EXAMEN
Decidir la capacitación por presupuesto disponible o por catálogo de cursos. El BoK la amarra a la brecha
entre lo que el puesto requiere y lo que la persona demuestra.
10
Retorno de la capacitación (ROI)
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., métrica 4.2.3, págs. 110–113
El ROI de la capacitación compara los beneficios de negocio atribuibles a la capacitación (por ejemplo, fallas
o accidentes evitados) contra lo que costó, incluido el salario del personal mientras se capacita, materiales e
instructor. SMRP no publica valor de referencia.
ROI de capacitación (%) = [(Beneficios de negocio ($) – Costo de capacitación ($)) ÷
Costo de capacitación ($)] × 100
EJEMPLO RESUELTO
Curso de análisis de vibraciones: costo total $24,000 (salarios durante el curso, materiales e instructor). Al
año siguiente se evitan fallas por $180,000. ROI = (180,000 – 24,000) ÷ 24,000 × 100 = 650 %.
OJO EN EL EXAMEN
Olvidar el salario de los participantes durante el curso dentro del costo. El cálculo financiero completo (VPN,
payback) está en la cápsula C5.
11
Métricas del pilar 4
LO QUE DICE LA FUENTE SMRP, Guide to the Maintenance and Reliability Body of Knowledge (2021), anexo de métricas del pilar 4, pág. 118
El BoK asigna al pilar 4 (organización y liderazgo) cuatro métricas: 4.1 Retrabajo, 4.2.1 Costo de capacitación
de mantenimiento, 4.2.2 Horas de capacitación de mantenimiento y 4.2.3 ROI de la capacitación.
LO QUE DICE LA FUENTE SMRP, Best Practices 6ª ed., métrica 4.1, págs. 96–98
El retrabajo es el trabajo correctivo que se repite porque una reparación previa falló por errores de
mantenimiento, de operación o de calidad de materiales, como porcentaje de las horas totales de
mantenimiento.
Las razones de personal (5.5.1 a 5.5.8) se usan para organizar el departamento, pero en el BoK pertenecen al pilar 5. Si una pregunta pide «la métrica que NO es del pilar de liderazgo y organización», busca la opción que no sea retrabajo ni capacitación: OEE, MTBF, cumplimiento del programa o costo sobre RAV no lo son. El cálculo de retrabajo se desarrolla en la cápsula C2.
OJO EN EL EXAMEN
Responder que el cumplimiento del programa o el OEE son métricas del pilar 4. En el pilar 4 están solo
retrabajo y capacitación (costo, horas y ROI).
?
Práctica tipo examen
1
Una planta tiene RAV de $180 millones y gastó $5.4 millones en mantenimiento, más $2 millones en
una ampliación de capacidad. ¿Cuál es su costo de mantenimiento sobre RAV?
A) 1.1 %
B) 3.0 %
C) 4.1 %
D) 33.3 %
2
¿Qué valor NO forma parte del RAV según SMRP?
A) Edificios cuyo mantenimiento se paga del presupuesto de mantenimiento
B) Servicios auxiliares (aire, vapor, agua)
C) Inventario de refacciones
D) Ingeniería capitalizada
3
Una línea tuvo 120 h programadas para producir (después de restar el tiempo ocioso), 100 h
operando, rendimiento de 95 % y calidad de 99 %. ¿Cuál es su OEE?
A) 78.4 %
B) 83.3 %
C) 94.1 %
D) 79.2 %
4
El OEE de una prensa se mantiene en 80 % durante tres meses, pero su TEEP baja de 60 % a 45 %.
¿Cuál es la explicación más plausible?
A) Aumentaron las fallas
B) Bajó la velocidad de la prensa
C) Bajó la demanda y la prensa se programó menos horas
D) Subió el retrabajo
5
¿Cuál de estos es un indicador adelantado de la confiabilidad del equipo?
A) MTBF
B) Costo de mantenimiento sobre RAV
C) Cumplimiento del PM
D) Tiempo muerto no programado
6
Un departamento tiene 84 técnicos y 3 planeadores. Según la referencia de SMRP, ¿cuántos
planeadores debería tener?
A) 3
B) 4
C) 6
D) 7
7
¿Cuál métrica pertenece al pilar 4 del BoK?
A) Cumplimiento del programa
B) Retrabajo
C) OEE
D) Costo de mantenimiento sobre RAV
8
Mes de 30 días. Tiempo muerto: 14 h en PM programado y 22 h por fallas. ¿Cuál es el tiempo
muerto total en porcentaje?
A) 1.9 %
B) 3.1 %
C) 5.0 %
D) 2.5 %
RESPUESTAS
1. Respuesta: B. 5.4 × 100 ÷ 180 = 3.0 %. La ampliación no entra al numerador.
2. Respuesta: C. El inventario de refacciones es capital de trabajo y se excluye del RAV.
3. Respuesta: A. Disponibilidad = 100 ÷ 120 = 83.3 %; OEE = 0.833 × 0.95 × 0.99 = 78.4 %.
4. Respuesta: C. Con OEE estable, el equipo rinde igual cuando opera; lo que bajó es la utilización (más tiempo
ocioso).
5. Respuesta: C. El cumplimiento del PM es una actividad que anticipa la confiabilidad; los otros tres son
resultados.
6. Respuesta: B. 84 ÷ 20 = 4.2, es decir, unos 4 planeadores (hoy tiene una razón de 28:1).
7. Respuesta: B. El pilar 4 agrupa retrabajo y capacitación (costo, horas y ROI).
8. Respuesta: C. (14 + 22) ÷ 720 × 100 = 5.0 %.