
¿Cuánto debería costar mantener tu planta?
Descarga nuestra herramienta y calcula tu costo de mantenimiento como porcentaje del RAV con la fórmula oficial del SMRP.
Llena el formulario y obtén acceso inmediato
La respuesta no está en el presupuesto del año pasado más inflación. Está en una relación: cuánto gastas al año en mantenimiento frente a cuánto valdría reponer tus activos.
Esa métrica se llama costo total de mantenimiento como porcentaje del RAV, y el SMRP publica su objetivo: menos del 3%, con un cuartil superior entre 0.7% y 3.6% según la industria.
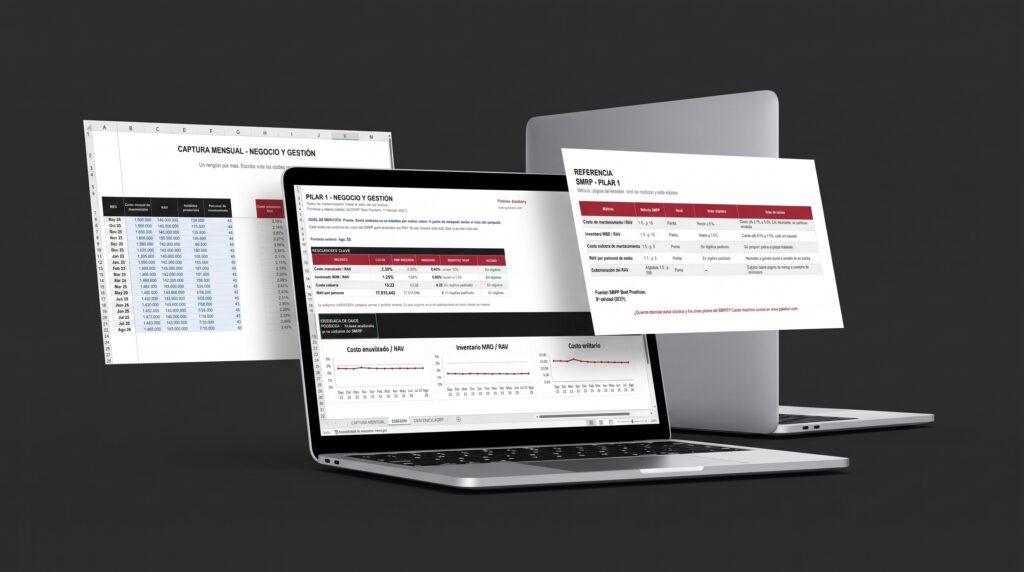
Con este tablero capturas doce periodos y obtienes tu porcentaje real, tu costo unitario y el dimensionamiento de tu almacén, con la tendencia de cada uno contra el objetivo del estándar.
Qué obtienes al capturar tus datos
Cuatro indicadores calculados: costo anualizado sobre RAV, inventario MRO sobre RAV, costo unitario de mantenimiento y RAV por persona. Cada uno con su variación contra el periodo anterior y su tendencia de doce meses.
Son cinco datos por mes: costo de mantenimiento, RAV, unidades producidas, valor del inventario MRO y personal de mantenimiento.
Todo empieza por el RAV
Si el RAV está mal calculado, los cuatro indicadores están mal. Es el denominador de prácticamente cualquier métrica económica comparable, y en la mayoría de las organizaciones nadie recuerda quién lo calculó ni con qué criterio.
¿Qué es?
El Valor de Reemplazo del Activo es el valor en dinero que se requeriría para reemplazar la capacidad de producción de los activos actuales de la planta.
Tres cosas que no es:
- No es el valor en libros. La depreciación contable no tiene nada que ver. Una prensa de 1998 completamente depreciada puede tener un RAV altísimo, porque reponerla hoy cuesta lo que cuesta.
- No es el valor asegurado. Puede aproximarse, pero la aseguradora calcula sobre criterio de riesgo, no de capacidad productiva.
- No es el valor de reventa. Lo que darían por los activos usados es irrelevante.
Qué incluye y qué no
Se incluye
La envolvente de los edificios, todos los activos físicos que deban mantenerse de forma continua, el valor de las mejoras a los terrenos si requieren mantenimiento, y los costos de ingeniería capitalizados.
Se excluye
El valor del terreno, el capital de trabajo —materia prima, producto en proceso, producto terminado e inventario de refacciones—, los intereses capitalizados, los gastos preoperativos y el desarrollo minero.
La exclusión que más se pasa por alto es la de refacciones. Incluirlas infla el RAV y hace que tu costo sobre RAV se vea mejor de lo que es. Además, el inventario MRO tiene su propia métrica, que lo mide contra el RAV.
Los cuatro métodos, en orden de precisión
Si nadie sabe cómo se calculó el RAV que usas hoy, probablemente sea el método 2 tomado de la póliza. Funciona, pero conviene saberlo y anotarlo.
- Costo capital original ajustado por inflación, más expansiones significativas y menos activos dados de baja. El más preciso.
- Valor asegurado. Más rápido, potencialmente menos exacto según el riesgo asumido.
- Avalúo profesional, ajustando por capital de trabajo y terreno que suele incluir.
- Extensión desde una instalación similar en tamaño, edad y capacidad. El menos preciso.
Las fórmulas
Costo de mantenimiento sobre RAV
(Costo anual de mantenimiento × 100) ÷ RAV
Es la métrica de referencia del pilar. Permite comparar plantas de tamaños distintos dentro de la misma industria.
Objetivo del SMRP: menos del 3%, cuartil superior de 0.7% a 3.6%.
Backlog planeado (semanas)
Inventario MRO sobre RAV
Mide si tu almacén de refacciones está dimensionado en proporción a los activos que respalda.
Objetivo: menos del 1.5%, cuartil superior de 0.3% a 1.5%.
Costo unitario de mantenimiento
Costo total de mantenimiento ÷ Unidades producidas
Permite comparar periodos con volúmenes de producción distintos, algo que el costo absoluto no permite. El SMRP no publica objetivo: se lee contra la propia tendencia.
RAV por persona de mantenimiento
RAV ÷ Personal de oficio
Normaliza la plantilla contra el tamaño de los activos que mantiene. También sin objetivo publicado.
Cómo interpretar tus resultados
La advertencia que trae el propio estándar
Conviene leerla completa, porque evita usar mal el objetivo.
El SMRP advierte que el objetivo del cuartil superior solo es razonable si las prácticas de mantenimiento ya son avanzadas y maduras. Y añade que el objetivo debería ser más alto si no lo son: una planta de tercer cuartil con prácticas de tercer cuartil va a tener que gastar como tercer cuartil.
Fijar un presupuesto de clase mundial en una planta que aún no tiene planeación formal, ni monitoreo de condición, ni un almacén confiable, no produce clase mundial. Produce mantenimiento diferido.
El objetivo no es una meta que se decreta. Es adonde llegas cuando lo demás ya funciona.
Un costo que baja no siempre es bueno
Estas métricas nunca se leen solas. Un costo sobre RAV que desciende mientras el trabajo reactivo sube no es un ahorro: es trabajo pospuesto que alguien va a pagar más caro, y probablemente en forma de paro no programado.
La lectura correcta cruza este tablero con el del Pilar 5.
La advertencia que trae el propio estándar
Si el RAV lleva ocho años sin actualizarse y el costo crece con la inflación, tu porcentaje sube sin que nada haya cambiado en el desempeño. Y al revés: si el RAV se actualiza y el costo se contiene, la métrica mejora legítimamente.
Actualiza el RAV al menos una vez al año, y siempre después de una expansión o una baja de activos significativa.
Por qué importa medirlo
- Defender el presupuesto con un referente externo. Decir «gastamos dieciocho millones» no significa nada. Decir «gastamos el 2.5% del RAV, y el rango del sector es 0.7% a 3.6%» ubica la conversación.
- Cambiar la conversación con dirección. Deja de ser «necesitamos más» y pasa a ser «estamos 1.4 puntos arriba del sector, y esto es lo que costaría cerrarlo». Un punto porcentual sobre un RAV de 740 millones son 7.4 millones al año.
- Dimensionar el almacén con criterio. El inventario MRO sobre RAV evita las dos decisiones malas: acumular sin control y recortar sin analizar criticidad.
- Separar crecimiento de ineficiencia. El costo unitario dice si el mantenimiento está escalando más rápido que la producción, algo que el costo absoluto esconde.
¿Cuándo se calcula?
- Mensualmente el costo unitario y el inventario MRO, para tendencia.
- Anualizado y mensual el costo sobre RAV, como está armado en este tablero: se toma el costo del mes por doce y se divide entre el RAV. Así se ve la tendencia sin esperar al cierre del año.
- Anualmente, la actualización del RAV.
- En cada ciclo de presupuesto, como insumo principal.
¿Tienes dudas sobre esta herramienta?
No, es gratuita y de uso libre, solo necesitas completar el formulario y te redirigirá a la herramienta.
Mano de obra propia, contratistas, materiales y repuestos, y servicios. El estándar es detallado al respecto; conviene acordarlo por escrito con contabilidad y dejarlo documentado.
Sí, es el método 2 del estándar. Es menos preciso, pero el propio SMRP aclara que esa imprecisión normalmente no afecta de forma significativa los cálculos.
Un archivo por planta. Comparar entre plantas se hace después, con los porcentajes, que es justamente para lo que sirven.
Porque el objetivo del estándar es anual. Multiplicar el costo mensual por doce permite ver la tendencia sin esperar al cierre.
Del SMRP Best Practices, 6ª edición (2021), métricas 1.1, 1.3, 1.4 y 1.5, y Apéndice 1.0.